「NISA、毎月いくら積み立てればいいんだろう?」
資産形成を始めると、どうしても投資額が気になります。月3万円なのか、5万円なのか。できるなら10万円入れた方がいいのか。
でも、子育て家庭のお金を考えるとき、最初に決めたいのは投資額ではありません。毎月の生活費、車検や固定資産税などの特別費、もしものための生活防衛資金、旅行や誕生日など家族のために使いたいお金。そして、将来のために投資するお金。
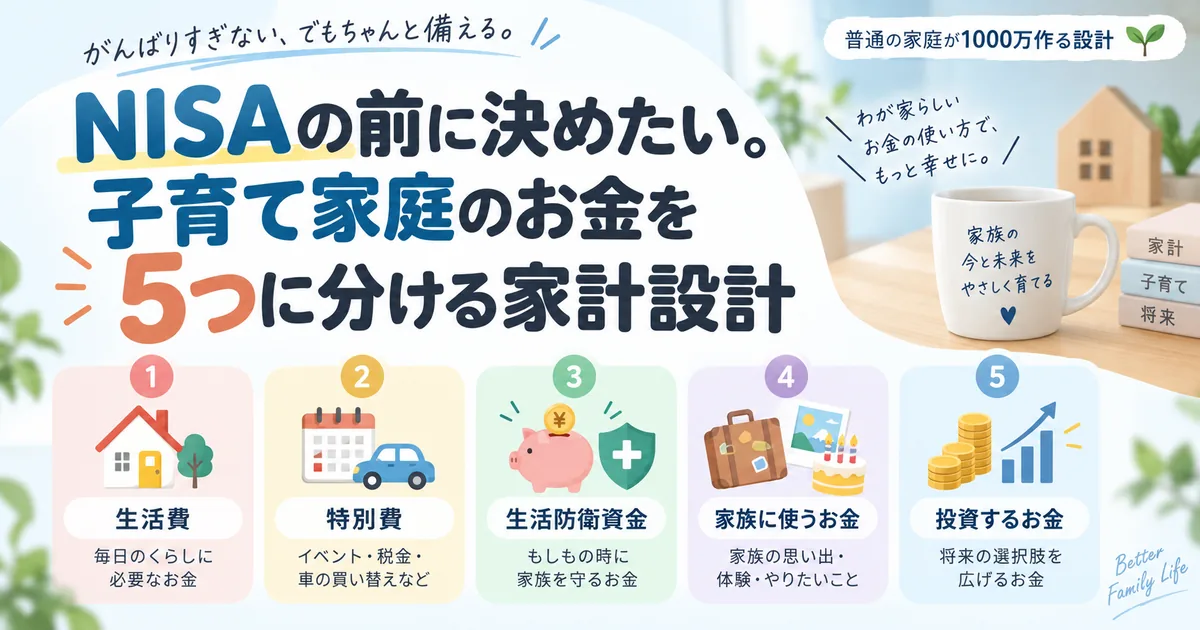
まずは、家計にあるお金を「何のために使うのか」で整理する。この記事では、子育て家庭のお金を5つに分けて考える家計設計を紹介します。
目指すのは、投資額を最大にすることではありません。「お金を増やすためではなく、人生の選択肢を増やすために。」 そのための家計の土台を整理していきます。
NISAの積立額から決めると、家計全体が見えにくい
NISAを始めると、「できるだけ多く積み立てた方がいいのでは?」と考えることがあります。将来のために投資することも、もちろん大切です。ただ、「投資をすること」と「できるだけ多く投資すること」は同じではありません。
来月の生活費まで投資に回すわけにはいきません。半年後に車検があるなら、そのお金も必要です。突然収入が減ったときのために、現金を残しておく必要もあります。さらに、家族旅行や誕生日など、「ここにはお金を使いたい」と考えているものもあるかもしれません。
だから、このブログでは「NISAにいくら入れられるか?」から考えません。家計に必要なお金と、家族として使いたいお金を整理したうえで、いくらなら投資に回せるか。 この順番で考えます。
子育て家庭のお金を5つに分けて考える
このブログでは、家庭のお金を大きく次の5つに分けて考えます。
- 生活費
- 特別費
- 生活防衛資金
- 家族に使うお金
- 投資するお金
この順番が、そのまま絶対的な優先順位というわけではありません。ただ、「家族に使いたいお金」まで含めて家計を整理してから、投資に回せる金額を考えるのが、このブログの基本です。
① 毎日の暮らしに使う「生活費」
まずは、今の暮らしを維持するためのお金です。住宅費、食費、光熱費、通信費、日用品費など、毎月発生する支出が中心になります。わが家では、普段の外食や子どもとのお出かけなども、基本的には生活費の中で考えています。
ここで大切なのは、生活費をできるだけ削ることではありません。まず直近数か月の支出を見て、「自分たちの家庭では、普段どのくらい使っているのか」を把握します。
投資額を増やすために生活費を削りすぎて、毎日の暮らしが苦しくなってしまっては長く続きません。生活費をどう整理するかは、今後の記事で詳しく扱います。
② 毎月ではない支出に備える「特別費」
毎月の生活費だけを見ていると、見落としやすい支出があります。自動車税、車検、固定資産税、家電の買い替え、冠婚葬祭など。毎月ではないものの、発生をある程度見込んで備えておきたいお金です。
このブログでは、こうした支出を「特別費」として考えます。毎月は黒字なのに、車検や税金の支払いが来るたびに貯金を取り崩している。そんな状態になっているなら、毎月の生活費とは別に特別費を見ておくと、家計全体を把握しやすくなります。
③ もしものときに暮らしを守る「生活防衛資金」
予定していなかったことが起こる場合もあります。病気やケガ、収入の減少、突然の大きな出費。そんなときのために、すぐ使える状態で確保しておくお金が生活防衛資金です。
株式や投資信託などは、必要なタイミングで価格が下がっている可能性があります。急に現金が必要になったとき、値下がりしている資産を売らなければならない状況はできるだけ避けたいところです。そのため、急に必要になる可能性があるお金まで投資に回すのではなく、一定額を現金として残しておきます。
いくら必要なのかは、家族構成、働き方、毎月の生活費などによって変わります。また、生活防衛資金は普段使うお金ではありません。生活費とは別の口座に分けておけば、残高を見たときに「今使っていいお金」と「もしものために残しているお金」を混同しにくくなります。
必要額や置き場所については、生活防衛資金の記事で詳しく考えていきます。
④ 家族の思い出や節目に使う「家族に使うお金」
旅行や誕生日、七五三など、家族の思い出や節目に使うお金。毎月の生活に必要な支出ではないけれど、家族として「ここにはお金を使いたい」と考える支出です。
このブログでは、こうしたお金も最初から家計設計の中に入れます。特別費との違いは、使う目的です。
自動車税や車検、固定資産税など、暮らしを維持するうえで発生を見込んで備えるお金は「特別費」。一方で、旅行や誕生日、七五三など、家族として意図的に使いたいお金は「家族に使うお金」と考えます。
もちろん、家庭によって線引きは変わって構いません。大切なのは、こうした支出を「貯金と投資をして、それでも余ったら使うお金」だけにしないことです。自分たちは何にお金を使いたいのか。そこも整理したうえで、投資とのバランスを考えます。
⑤ 将来の選択肢を増やす「投資するお金」
ここまで、今の暮らしに必要なお金、今後の支出への備え、もしものためのお金、家族として使いたいお金を見てきました。そのうえで、投資に回せる範囲を考えます。
投資は「全部余ったらやるもの」と決めつける必要はありません。一方で、先に投資額を決めて、その残りだけで生活や家族の支出をやりくりする必要もありません。
家計全体を見て、「このくらいなら投資に回しても、今の暮らしや今後の予定に大きな無理が出ない」という範囲を探します。このブログでは、その範囲を「投資余力」と考えます。
制度上いくら投資できるかと、その家庭が無理なくいくら投資できるかは別です。投資額そのものよりも、今の家計で続けられる金額なのかを考えます。
5つに分けるとは、「お金の役割を分ける」ということ
5つに分けるからといって、銀行口座を必ず5つ作る必要はありません。ただ、実際のお金も分けて管理した方が分かりやすいものはあります。
例えば、生活防衛資金や特別費を生活費と別にしておけば、普段使っていいお金と、残しておきたいお金を区別しやすくなります。銀行の目的別口座などを使う方法もあります。
大切なのは、「このお金は何に使うためのお金なのか」が分かる状態にしておくことです。
例えば普通預金に100万円あっても、その100万円すべてが自由に使えるとは限りません。来月の生活費、半年後の車検代、もしものための生活防衛資金、家族旅行に使う予定のお金。それらが含まれているかもしれません。
残高だけを見て「100万円あるから50万円投資できる」と考えるのではなく、まずそれぞれのお金の役割を整理します。
投資額は、家計全体を整理したあとに決める
「毎月5万円投資する」と先に決めて、その残りで生活する方法が合う家庭もあると思います。ただ、子育て家庭では毎月の生活費以外にも、さまざまなお金が必要になります。
まず家計全体を整理して、「今の状況なら、この範囲まで投資に回せそう」と考える。その方が、投資額だけではなく暮らし全体を見ながら判断できます。
家計の状況が変われば、その金額も変わります。生活防衛資金が十分に貯まれば、投資額を増やせるかもしれません。反対に、出産、住宅購入、転職などがあれば、一時的に投資額を減らした方がいいこともあります。
一度決めた金額をずっと守るのではなく、家計が変われば投資額も見直します。
お金を増やすことと、使わないことは同じではない
資産形成を始めると、「この1万円を使わずに投資したら、将来もっと増えるかもしれない」と考えることがあります。その考え自体が悪いわけではありません。
ただ、それだけを基準にすると、「できるだけ使わない方がいい」という方向に寄ってしまうことがあります。貯める・投資する・使う。どれか一つだけが正解ではありません。
例えば、将来働き方を変えるためにお金を残したい。子どもの進路の選択肢を残したい。今の家族との旅行にもお金を使いたい。家庭によって、残したいお金も使いたいお金も違います。
だからこそ、その家庭に合った配分を考えます。
まとめ|「いくら投資するか」の前に、家計全体を整理しよう
NISAを始めると、「毎月いくら投資するか」に目が向きやすくなります。でも、投資額だけを見ても、その金額が本当に今の家計に合っているのかは分かりません。
まずは、生活費・特別費・生活防衛資金・家族に使うお金・投資するお金の5つに分けて、家計全体を見てみる。
すると、「近いうちに使うお金」「もしものために残すお金」「家族として使いたいお金」「投資に回せそうなお金」が少しずつ見えてきます。
このブログでは、これから生活費、特別費、生活防衛資金、家族に使うお金、投資余力を一つずつ掘り下げていきます。
「お金を増やすためではなく、人生の選択肢を増やすために。」
まずは、自分たちの家計にあるお金を整理するところから始めます。
コメント