株価が大きく下がったとき、含み損が増えるのはもちろん怖いです。
家計という視点で見ると、もう一つ避けたいことがあります。生活に必要なお金が足りず、株価が下がっているタイミングでも投資資産を売らなければならなくなることです。
この記事では、投資で何かあったときにも、毎日の生活まで巻き込まれにくくする家計について考えます。
少し自分の話をします
2024年8月、僕が保有していた個別株が大きく下落しました。
1日の値下がり幅の上限まで下がる「ストップ安」が2営業日続き、その後も売らず、さらに100株を買い増しました。
当時は、買い増して1株あたりの購入価格を下げれば、株価が戻ったときに損を取り戻しやすくなると考えていました。しかし、その後も株価は下がり、含み損はさらに膨らみました。
このときの投資判断には、今振り返ると反省するところがあります。
一方で、家計について助かったこともありました。この株を売らなければ、日々の生活が成り立たない状態ではなかったことです。
投資判断と、生活資金の問題は分けて考える
暴落しても売らずに持ち続ければいい、という話ではありません。
株を売るか持ち続けるかは、その企業の状況や自分の投資方針を見て決めることです。
ただ、「この株を持ち続けたいから売らない」のと、「生活費が必要だから売らざるを得ない」のとでは意味が違います。
後者については、家計側でできる準備があります。
投資に回さないお金を先に分けておく
まず整理しておきたいのが、現金で持っておくお金です。
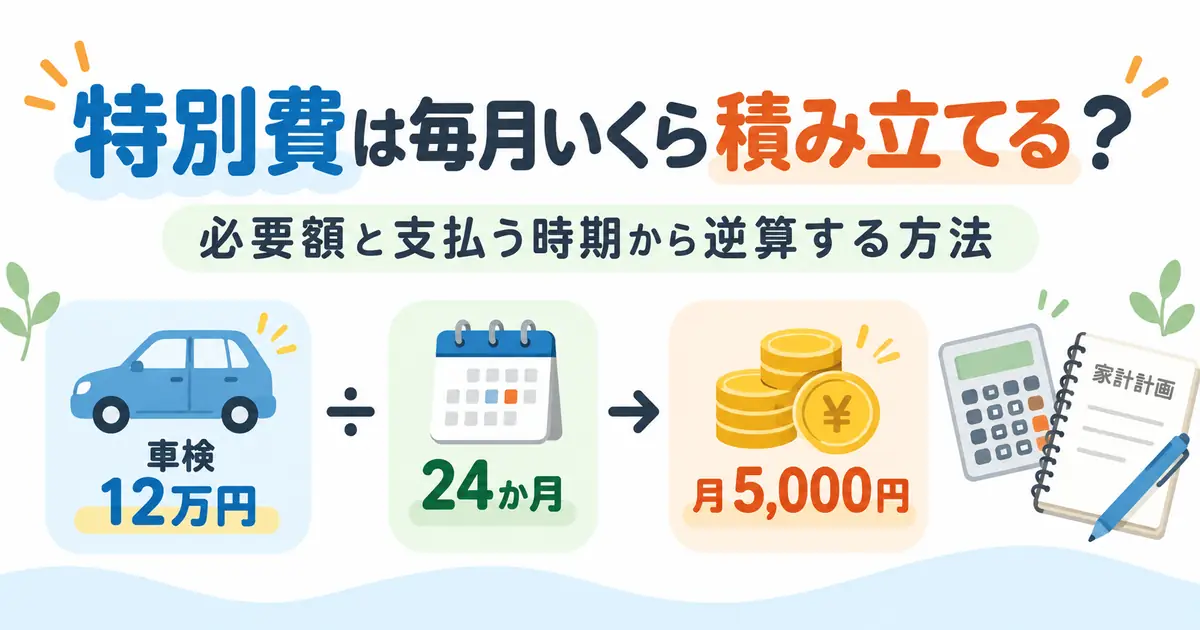
毎日の生活に使うお金。車検や固定資産税など、今後使う予定のある特別費。失業や休職などに備える生活防衛資金。
銀行口座に100万円あるとしても、そのすべてを投資に回せるとは限りません。半年後の車検代や固定資産税、もしものときに残しておきたいお金が含まれているかもしれないからです。
必要な時期を選べないお金は、株価任せにしない
車検や税金は、「株価が戻るまであと半年待とう」とはいきません。
必要になるタイミングと相場の下落が重なれば、投資資産に含み損が出ていても現金を用意する必要があります。
僕は、こうした特別費や生活防衛資金を投資資金と分けて考えています。
この2つを分けて考える理由は、「特別費と生活防衛資金、同じ貯金でも分けて考える理由」で詳しくまとめています。
そして、それらを確保したあとに、家計を崩さず投資へ回せる範囲を考えます。僕が「投資余力」と呼んでいるものです。
詳しくは、「毎月いくら投資していい?子育て家庭の『投資余力』の考え方」でまとめています。
投資で起きたことを、家計まで広げない
投資では、思った通りに株価が動かないことがあります。
だから僕は、投資するお金だけを見るのではなく、投資に回さず、どのお金を現金で残しておくかも先に考えておきたいと思っています。
生活費や、これから使う予定のあるお金、もしものためのお金まで投資に回さない。
何に投資するかを考える前に、投資に回さないお金を決めておく。僕はそれも、家計を整えるうえで必要なことだと考えています。
コメント