わが家では、毎月の生活費を少し余裕を持って考えていて、予備費も入れています。
では、月末に家計の黒字が残ったらどうするのか。
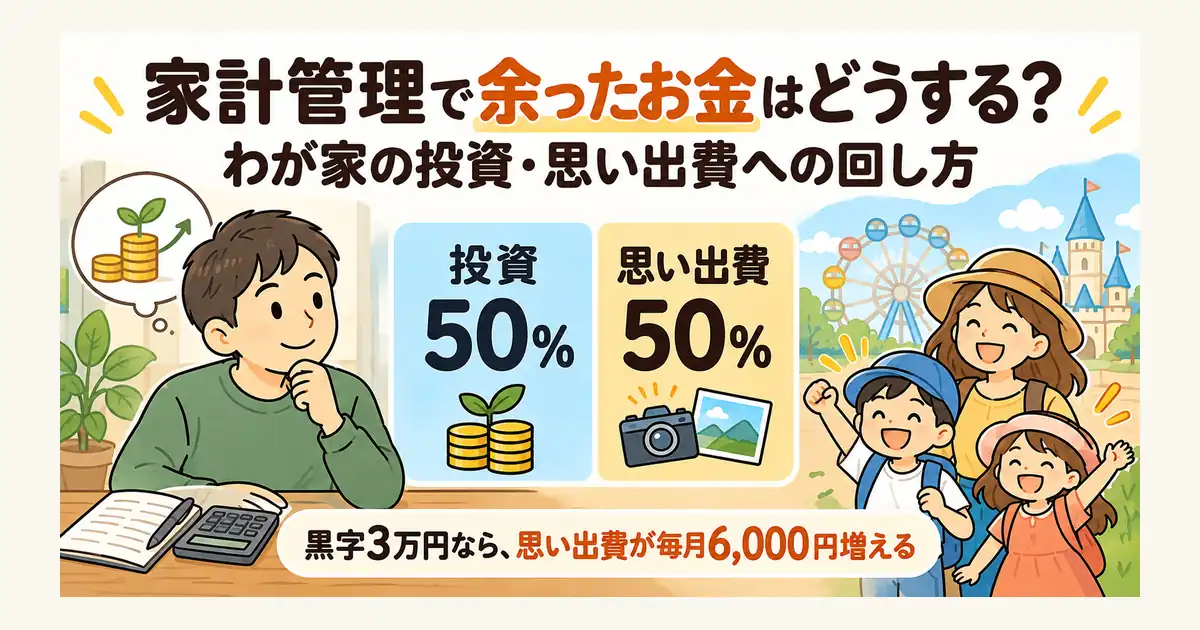
今は、基本的に半分を投資、半分を家族との思い出に使うお金へ回しています。
以前は投資70%・思い出費30%、今は50%ずつ
以前から、家計で余ったお金は投資へ回してきました。
少し前までは、家計の黒字を、
- 70%:投資
- 30%:思い出費
という割合で分けていました。
現在は、基本的に投資50%・思い出費50%で分けています。
子どもが成長して、これから旅行やお出かけなどをしやすくなると考え、思い出費を増やしました。
投資に回す割合を70%から50%に下げ、その分を思い出費へ回しています。
黒字3万円なら、思い出費が6,000円増える
70%から50%への変更は、割合だけでは実際にいくら変わるのか分かりにくいです。
例えば、ある月の黒字が3万円だったとします。
以前なら、投資に21,000円、思い出費に9,000円。
今なら、投資に15,000円、思い出費に15,000円です。
思い出費に回せるお金が、毎月6,000円増えます。
仮にこの6,000円で配当利回り4%の株を買えば、増える年間配当は税引前で約240円です。
ただし、投資すれば6,000円の元本も資産として残り、株価や配当も変わるため、240円と6,000円を単純に比べることはできません。
一方で、思い出費に回した6,000円は、今の家族とのお出かけの交通費や入園料などに使えます。
割合を変えたことで、今の家族に使えるお金が毎月6,000円増えることになります。
基本は半分ずつ。旅行などがあれば変える
普段の基準は、投資50%・思い出費50%です。
旅行など家族に使うお金が多くなりそうな時期は、割合を変えて融通を利かせるつもりです。
基本の割合は決めていますが、何があっても必ず半分ずつにするわけではありません。
特別費と生活防衛資金は、別に確保している
固定資産税や車検など、あらかじめ分かっている支出は、特別費として準備しています。
収入が減ったときなどに備える生活防衛資金も、別に確保しています。
現在は、毎月の黒字をさらに現金として積み上げるのではなく、投資と思い出費へ回しています。
コメント