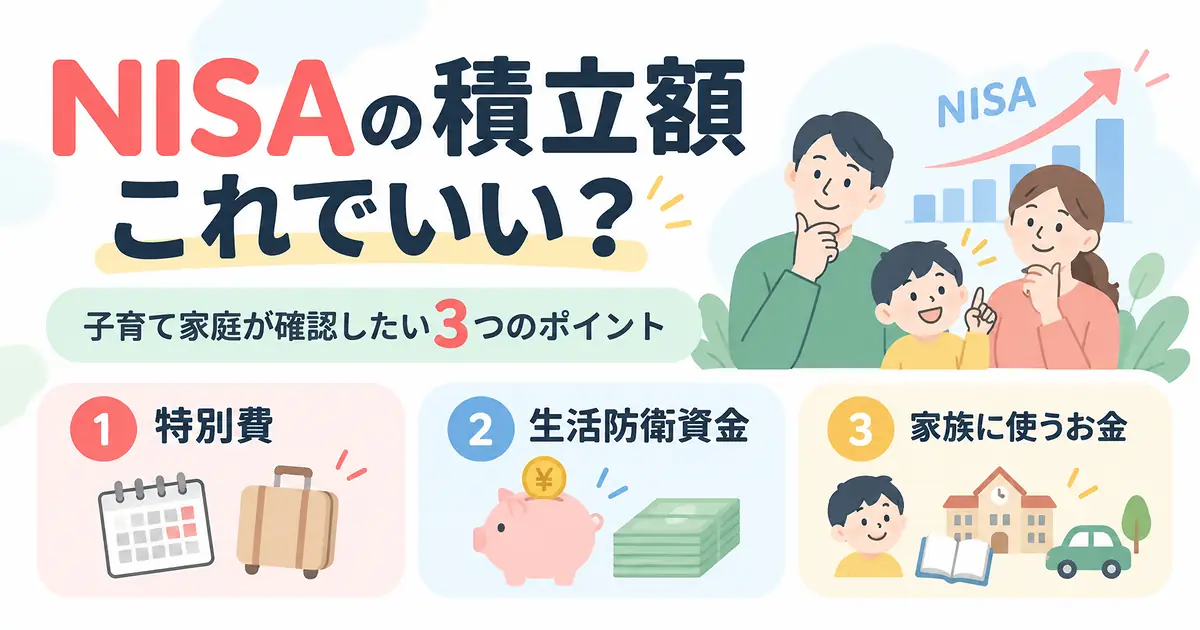
「NISAの積立額、もう少し増やした方がいいのかな?」
周りの投資額を見たり、NISAの枠がまだ残っていたりすると、「もっと投資した方がいいのでは」と感じることもあります。
でも、「いくら投資すべきか」に、すべての家庭に共通する金額はありません。
この記事では具体的な正解額を出すのではなく、今の家計で「投資しすぎ」になっていないかを確認する3つのポイントを整理します。
投資しすぎかどうかは、金額だけでは決まらない
例えば、毎月10万円を投資していても、
- 毎月の生活費を無理なく払えている
- 自動車税や車検などの特別費を準備できている
- 生活防衛資金を確保できている
- 旅行や誕生日など、家族に使いたいお金も準備できている
のであれば、その家庭にとって無理のない金額かもしれません。
一方で、毎月3万円でも、その投資を続けるために必要なお金の準備ができなくなっているなら、今の家計には負担が大きい可能性があります。
具体的には、次の3つを確認します。
投資しすぎか確認したい3つのポイント
① 特別費を準備できているか
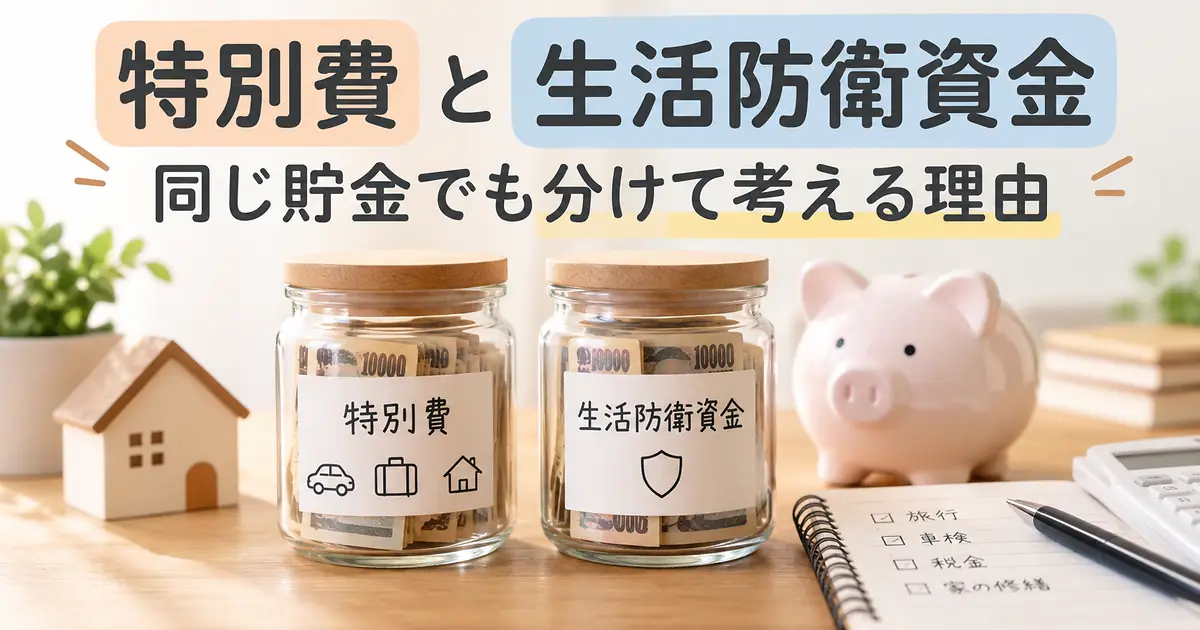
毎月の生活費とは別に、自動車税、固定資産税、車検、年払いの保険料など、毎月ではない支出があります。
NISAを優先した結果、こうした支出のための現金を十分に準備できていないなら、今の投資額が家計に合っているかを確認してみてもいいと思います。
特別費については、「特別費とは?家計簿が黒字なのに貯金が増えない理由」でまとめています。
② 生活防衛資金まで投資に回していないか
投資したお金は、必要なときに必ず同じ金額で使えるわけではありません。
失業や休職など、予定していなかった事態に備えるお金まで投資に回していると、必要なタイミングで相場が下がっている可能性があります。
生活防衛資金をどのくらい持つかは家庭によって違いますが、投資とは分けて考えておくと整理しやすくなります。
詳しくは、「生活防衛資金はいくら必要?3か月・6か月・1年で迷ったときの考え方」でまとめています。
③ 投資額を守るために、家族に使いたいお金を毎回削っていないか
旅行や誕生日などにいくら使うかは、家庭によって違います。ここで気にしたいのは、投資額を多くすること自体ではありません。
「毎月○万円を投資する」と決めた金額を守るためだけに、家族でやりたいことを毎回あと回しにしているなら、その投資額が今の家庭に合っているかは考えてみてもよさそうです。
家族に使うお金については、「家族に使うお金はいくら?旅行や誕生日を家計にどう組み込む?」で紹介しています。
迷ったら「投資余力」を確認する
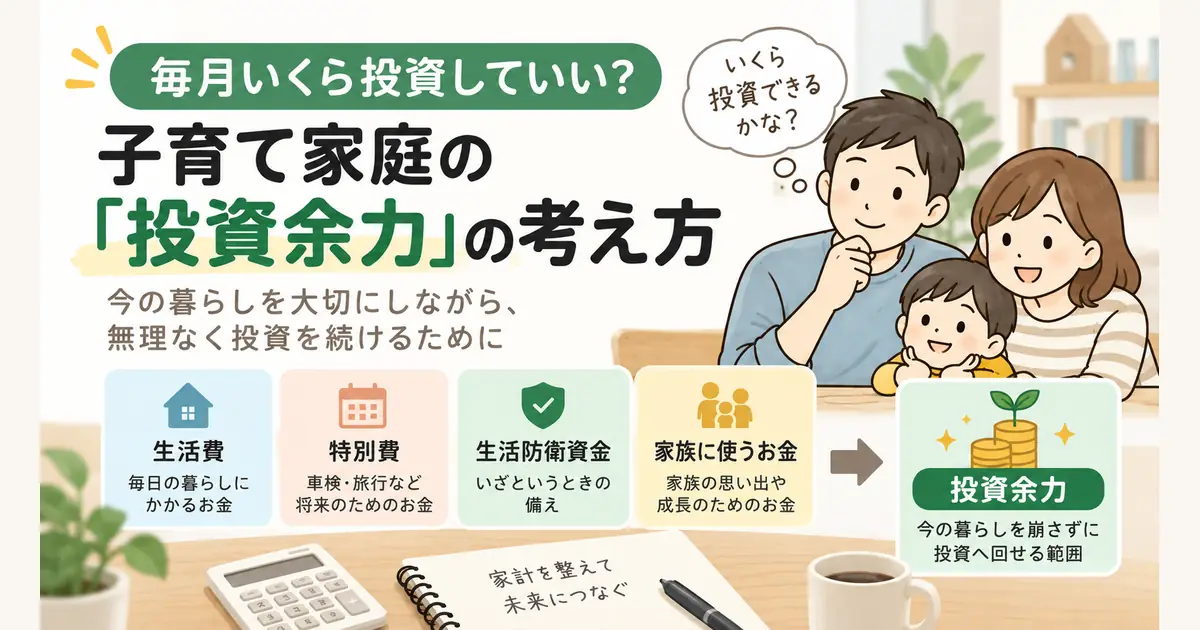
3つを確認しても積立額に迷うなら、今の家計で無理なく投資に回せる範囲を確認します。
この「投資余力」の考え方は、「毎月いくら投資していい?子育て家庭の『投資余力』の考え方」で詳しくまとめています。
まとめ|3つを確認して、今の積立額を見る
NISAの積立額を増やすか迷ったら、
- 特別費を準備できているか
- 生活防衛資金を確保できているか
- 家族に使いたいお金とのバランスが取れているか
を確認します。
3つを確認しても無理なく続けられるなら、今の投資額は家計の中に収まっていると考えやすくなります。逆に、どれかの準備が難しくなっているなら、一度積立額を見直すきっかけになります。
「月○万円」という金額だけで比べず、今の家計に合っているかを見る。NISAの積立額を考えるときは、そこから始めてみてください。
コメント