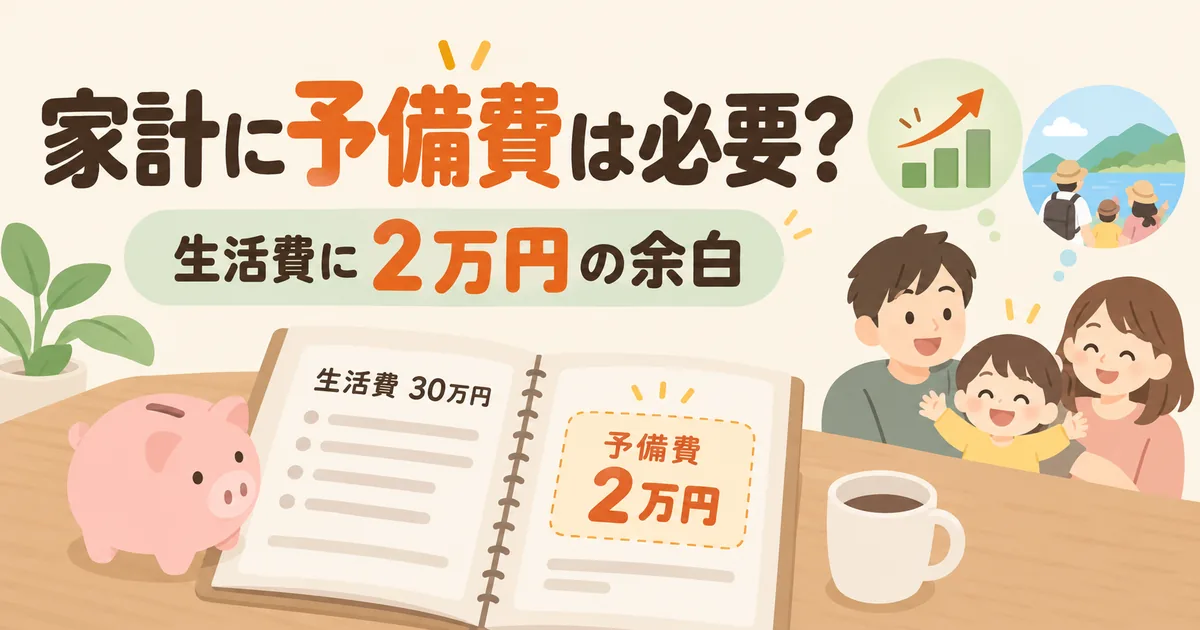
わが家では、毎月の生活費を30万円ほどで考えています。
ただ、この30万円を食費や日用品などにすべて割り振っているわけではありません。
その中に、2万円ほどの予備費を入れています。
毎月の支出が、すべて予定どおりになるとは限らないので、余白として置いています。
各費目にも、余裕を持たせて組んでいる
わが家の家計管理は、それほど細かくありません。
食費や日用品なども、足りなくならないように少し余裕を持たせて予算を組んでいます。
そのうえで、生活費30万円の中に予備費として2万円を入れています。
なので実際には、予備費まで使うことはほとんどありません。
毎月まったく同じ支出になるわけではないので、そのための余白として置いています。
余った予備費は、投資や思い出費へ
予備費として2万円を入れていますが、毎月2万円を使う前提ではありません。
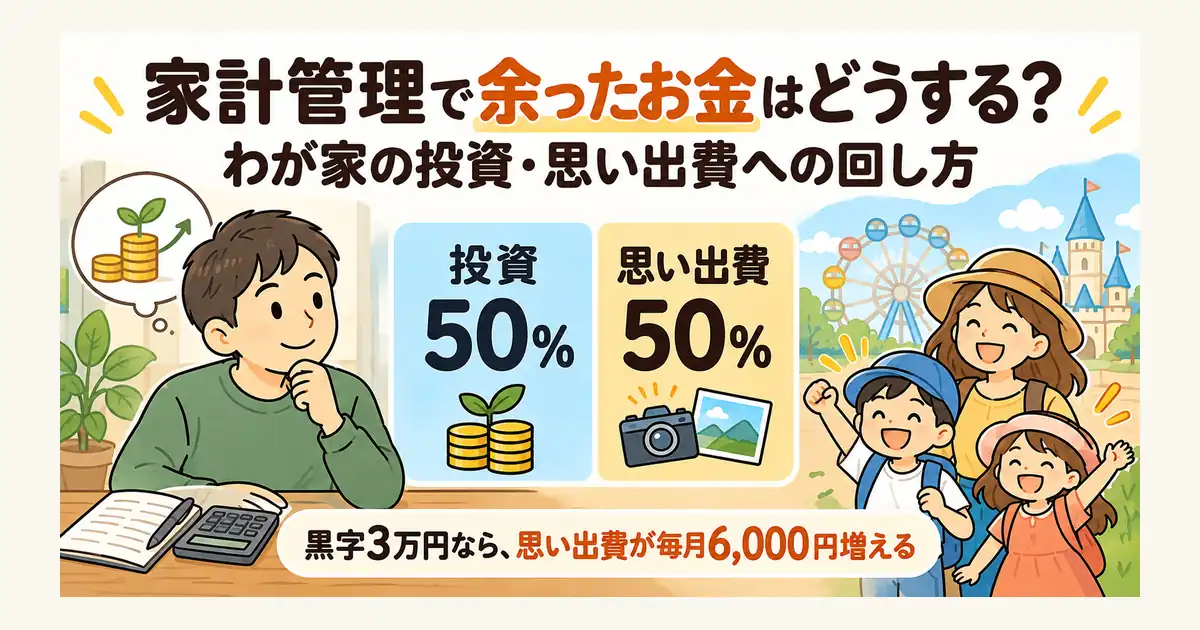
実際には使わないことの方が多く、余ったお金は投資や家族との思い出に使うお金へ回しています。
最初から余白を作っておいて、使わなければ別のところへ回す。
わが家では、今のところこの形が合っています。
特別費や生活防衛資金とは分けている
予備費は、特別費や生活防衛資金とも別に考えています。
例えば、自動車税や固定資産税など、あらかじめ分かっている大きな支出は特別費として準備しています。
仕事ができなくなったり、収入が大きく減ったりしたときに備えるお金は、生活防衛資金です。
予備費は、そのどちらでもありません。毎月の生活費に少し余白を持たせるためのお金です。
わが家では、この3つを分けて考えています。
予備費2万円は、今後変えるかもしれない
今のわが家では、生活費30万円の中に予備費を2万円ほど入れています。
ただ、この金額を今後もずっと固定するつもりはありません。
子どもが大きくなれば、食費や日用品などが増えるかもしれません。働き方が変われば、今とは違う支出が増えることもあります。
そのときは、生活費全体を見直したうえで、予備費の金額も変えると思います。
家計をギリギリに組まない
毎月の生活費をギリギリまで振り分けず、少し余白を残しています。
そのための予備費として、今は2万円を置いています。
コメント