住宅を購入すると、毎月の住宅ローン返済が始まります。
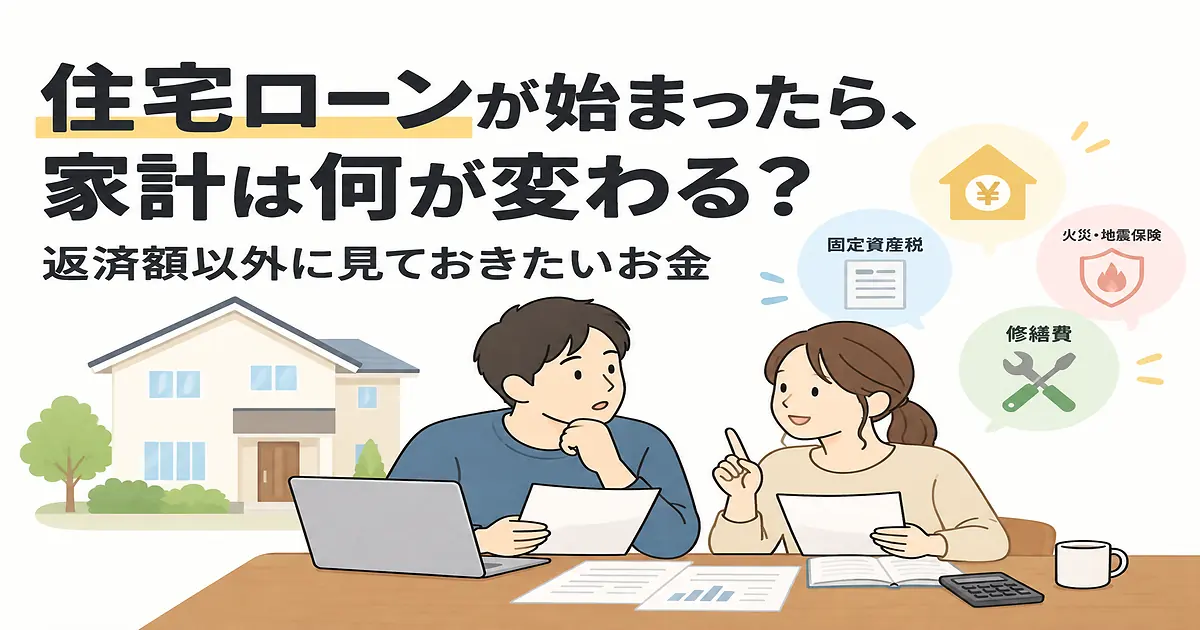
家を買う前は「毎月いくら返すのか」に目が向きやすいですが、実際に家計で負担する住宅のお金は、ローン返済だけではありません。
固定資産税や火災・地震保険、将来の修繕など、毎月は支払わないお金もあります。
住宅ローンが始まったら、こうしたお金も家計に入れて考えます。
毎月の住宅ローン返済は生活費に入れる
住宅ローンの返済額は、毎月出ていくお金です。
食費や水道光熱費などと同じように、毎月の生活費に含めます。
たとえば、
- 住宅ローン
- 食費
- 水道光熱費
- 通信費
- 保険料
- 日用品費
などを合わせると、毎月いくらで暮らしているのかが見えてきます。
毎月の生活費をまだ把握していない場合は、「子育て家庭の生活費はいくら?平均より先に『わが家の基準』を知ろう」で整理しています。
固定資産税や保険料は、毎月の返済とは別に準備する
住宅ローンとは別に、固定資産税や火災保険、加入していれば地震保険などの支払いもあります。
毎月ではないので、ローン返済額だけを見ていると、支払う月にまとまったお金が出ていきます。
こうした支出は、特別費として準備しておく方法があります。
特別費については、「特別費とは?家計簿が黒字なのに貯金が増えない理由」でまとめています。
家を持つと修繕のお金も必要になる
住み続けていると、設備の交換や修理が必要になる時期がきます。
いつ、いくら必要になるかを正確に決めるのは難しくても、住宅の修繕費も将来の特別費として考えておきます。
住宅ローンの返済だけで住宅にかかるお金を見終わらせず、固定資産税や保険料、修繕費まで含めて準備しておくと、住宅購入後の家計を把握しやすくなります。
コメント