家計をちゃんと考えたいと思っても、家計簿、固定費の見直し、貯金、NISAなど、やることはいろいろあります。
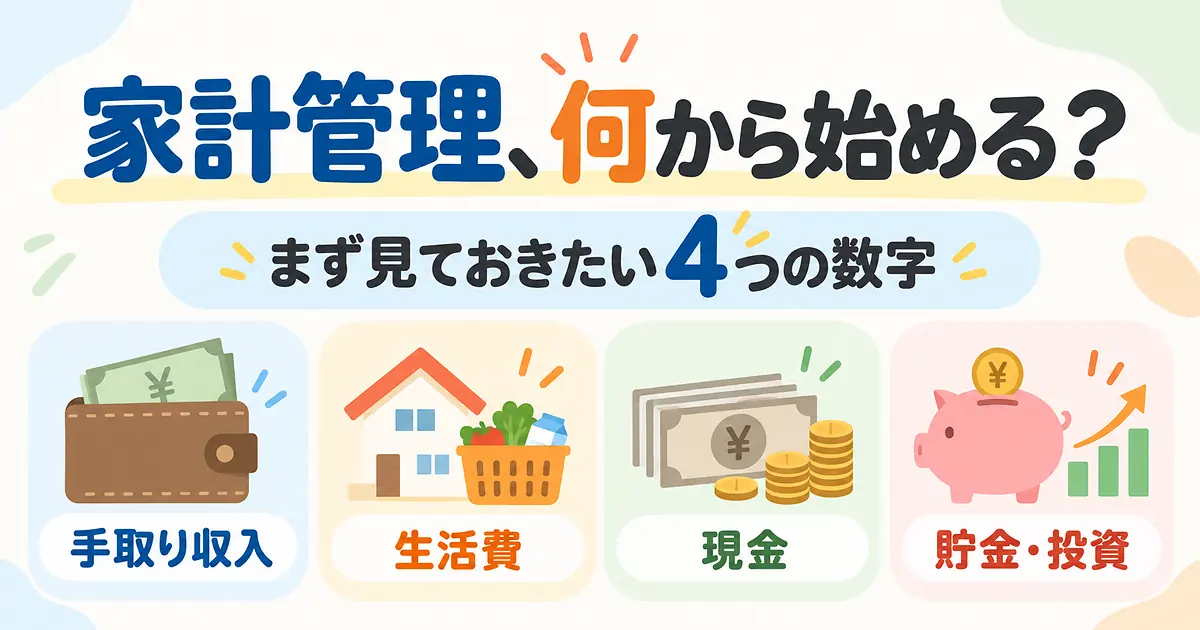
いきなり全部に手をつけると、どこから始めればいいのか分かりにくくなります。最初は、今の家計がどうなっているのかを見るために、次の4つを見ていきます。
- 毎月の手取り収入
- 毎月の生活費
- 今ある現金
- 毎月の貯金・投資額
1.毎月の手取り収入はいくらか
まずは、毎月家計に入ってくるお金を見ます。
夫婦共働きなら、2人分の手取り収入を合わせます。残業代などで月によって差があるなら、直近数か月を見て「だいたいこのくらい」という金額を出します。
ボーナスがある場合は、年間の合計額もメモしておきます。
2.毎月の生活費はいくらか
次に見るのは、普段の暮らしにいくら使っているかです。
住宅費、食費、日用品、通信費、保険、子どもにかかるお金などを合わせて、
「うちは1か月にだいたいいくらで暮らしているか」 を出します。
ここで細かい家計簿を完成させる必要はありません。まず月30万円なのか、35万円なのか、40万円なのか。それが分かると、家計の見直しや貯金・投資額を考える土台になります。
生活費の見方については、「子育て家庭の生活費はいくら?平均より先に『わが家の基準』を知ろう」で紹介しています。
3.今、現金はいくらあるか
毎月のお金の流れと一緒に、今持っている現金も見ます。普通預金や定期預金などを合わせて、世帯で現金がどのくらいあるのかを出します。
夫婦でそれぞれ口座を持っていると、「自分の口座にはこれくらいあるけど、世帯全体では分からない」ということもあります。
まずは合計額をつかみます。この現金から、車検や税金など今後使うお金や、もしものときの備えを確保していきます。
4.毎月いくら貯金・投資しているか
最後に、毎月どのくらいのお金を将来のために回しているかを見ます。
たとえば、現金で毎月いくら残しているか、NISAに毎月いくら積み立てているか、iDeCoに毎月いくら入れているかです。
貯金額が月によって変わるなら、直近数か月を見て、だいたいどのくらい残しているかを出します。
NISAやiDeCoは、毎月設定している積立額をそのまま使います。
4つの数字を並べてみる
たとえば、
- 手取り収入:月50万円
- 生活費:月30万円
- 現金:300万円
- 毎月の貯金・投資:15万円
という家計だったとします。
ここまで分かると、次に見るものが具体的になります。
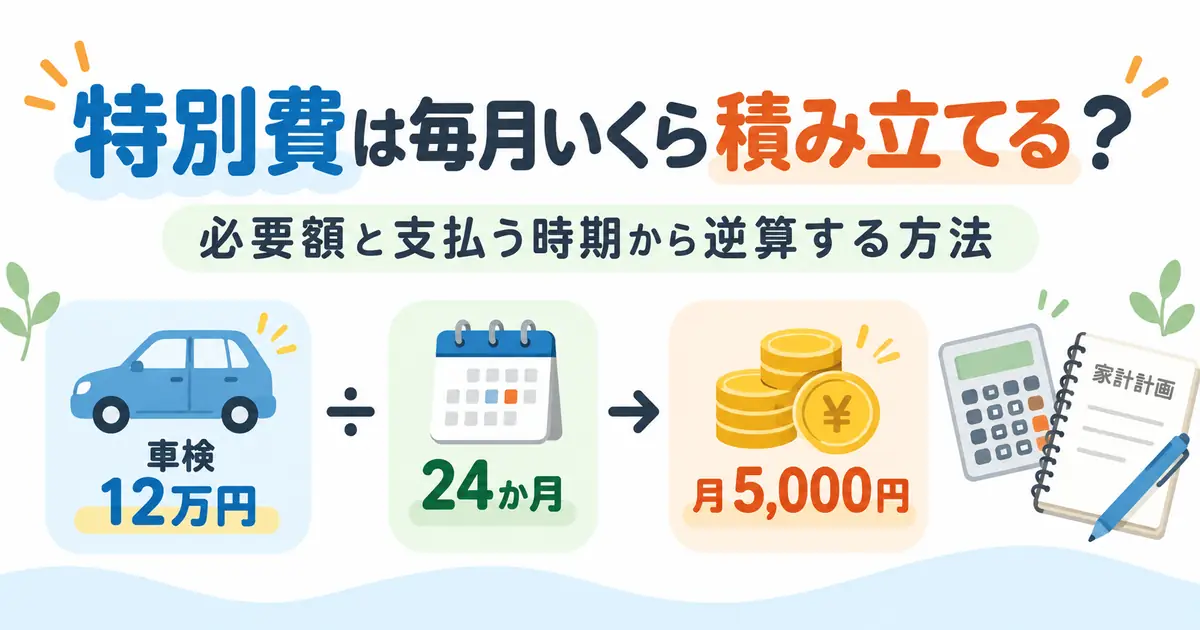
車検や税金など、これから必要になるお金を見たいなら、「特別費とは?家計簿が黒字なのに貯金が増えない理由」へ。
収入が減ったときのために現金をどのくらい確保するかは、「生活防衛資金はいくら必要?3か月・6か月・1年で迷ったときの考え方」で考えています。
今の投資額を続けられる範囲か見たい場合は、「毎月いくら投資していい?子育て家庭の『投資余力』の考え方」につながります。
家計管理を始めるなら、最初にやることはこのくらいでいいと思っています。
コメント