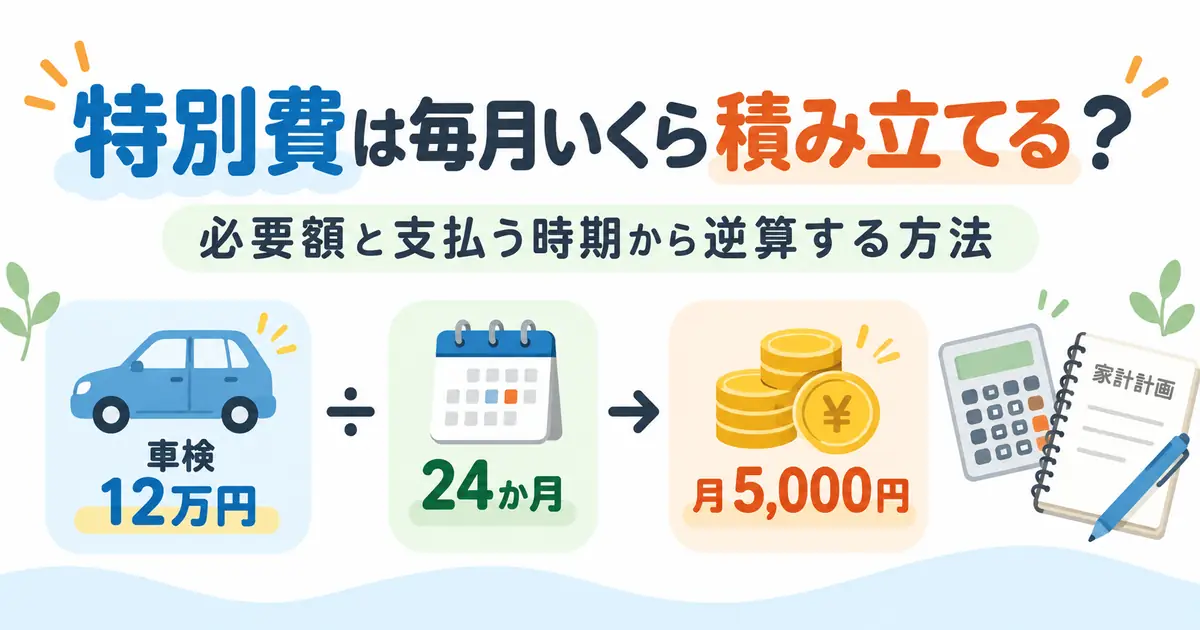
車検、固定資産税、自動車税など。
毎月払うわけではないけれど、これから必要になると分かっているお金があります。
こうした特別費を準備するとき、僕が先に考えるのは「年間でいくらか」より、それぞれのお金が、いつ・いくら必要になるかです。
わが家では、それぞれを毎月いくら準備すれば足りるかに直して合計し、その金額より少し多めに積み立てています。
まず「これから必要になるお金」を書き出す
最初に、わが家で今後必要になる特別費を書き出します。
一般的な特別費をすべて並べる必要はないと思っています。家庭によって車の有無も、住宅の状況も違うからです。
まずは、自分の家で実際に必要になるものを把握します。
特別費そのものについては、「特別費とは?家計簿が黒字なのに貯金が増えない理由」でまとめています。
必要額を「次に支払うまでの月数」で割る
次に、それぞれの支出について、毎月いくら準備すればいいかを考えます。
たとえば、2年後の車検に12万円必要だと見込んでいるなら、
12万円 ÷ 24か月 = 月5,000円 です。
1年後に12万円必要な支出なら、
12万円 ÷ 12か月 = 月1万円 になります。
同じ12万円でも、必要になる時期によって毎月準備する金額は変わります。
すでに途中なら、残りの期間で考える
積み立てを始める時点で、次の支払いまで丸々1年や2年残っているとは限りません。
たとえば3か月後に12万円必要で、まだ何も準備できていないなら、月1万円では間に合いません。
この場合は、残り3か月で12万円を準備する必要があります。
すでに特別費として確保しているお金があるなら、その分を差し引いて、あといくら必要なのかを残りの月数で割ります。
最後に、毎月必要な金額を合計する
それぞれの特別費を月額に直したら、最後に合計します。
たとえば、必要な特別費をすべて月額に直して合計した結果、
毎月47,000円くらい必要 となったとします。
わが家なら、47,000円ぴったりを積み立てるのではなく、月5万円にします。
金額の見込みが少しずれたり、予定していたより高くなったりしても、なるべく足りなくならないようにするためです。
余ったお金も、そのまま特別費として残す
実際の支払額が想定より少なければ、積み立てた特別費が余ることもあります。
そのたびに「余ったから使おう」とはせず、次の特別費に備えて残しておきます。
反対に、実際の支出が想定より大きかったものがあれば、次に積立額を考えるときに修正します。
わが家ではこう決めています
車検のように2年に1回の支出もあるので、特別費は「1年間でいくら使うか」だけでは計算しにくいものがあります。
わが家では、
- いくら必要か
- いつ必要か
- そこまで毎月いくら積み立てればいいか
を確認します。
それぞれを月額に直して合計し、その金額より少し多めを毎月積み立てる。今は、このやり方で特別費を準備しています。
特別費と生活防衛資金を分けている理由は、「特別費と生活防衛資金、同じ貯金でも分けて考える理由」で紹介しています。
コメント