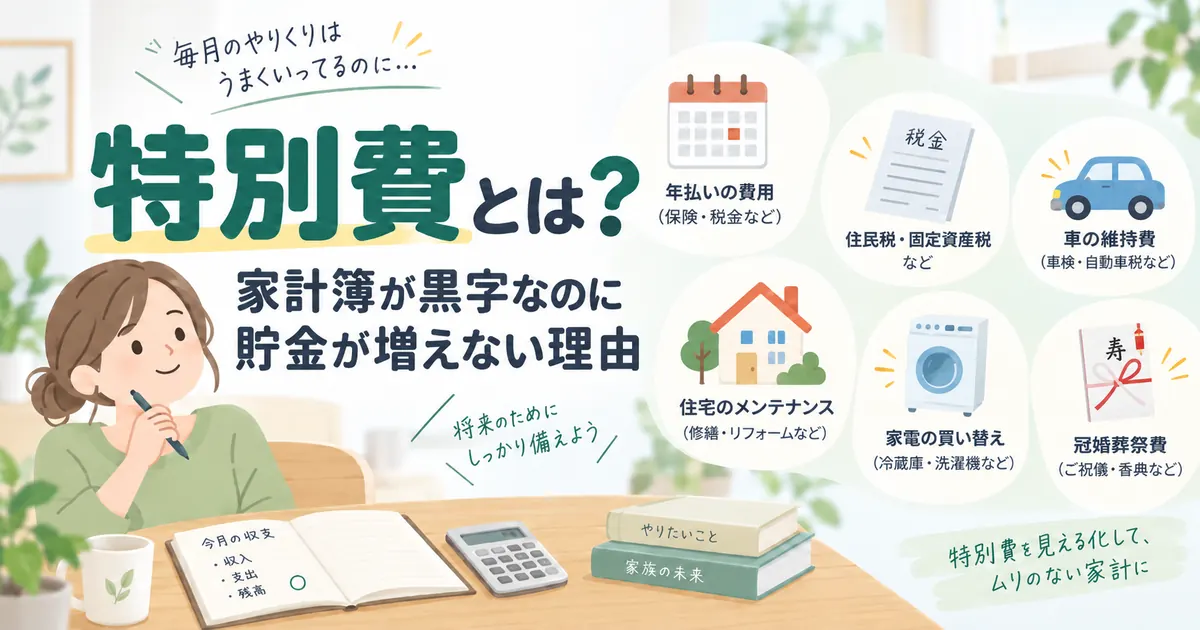
「毎月の家計簿では黒字なのに、思ったほど貯金が増えていない。」
そんなとき、食費や日用品費を削る前に確認したいのが特別費です。
自動車税、車検、固定資産税、家電の買い替えなど、毎月ではないけれど、家計の中であらかじめ見込んでおくべきお金があります。
こうした支出まで含めて見ないと、「月3万円黒字だから、年間36万円貯まるはず」と思っていたのに、実際にはそこまで増えていない、ということが起こります。
特別費とは「毎月ではないけれど、見込んでおくべきお金」
このブログでは、特別費を「毎月ではないけれど、家計の中であらかじめ見込んでおくべきお金」と考えます。
例えば、
- 自動車税
- 車検
- 固定資産税
- 年払いの保険料
- 家電の買い替え
- 住宅や車の修繕
- 結婚式のご祝儀や香典
などです。
旅行や誕生日を「特別費」に入れる家計管理でも問題ありません。
このブログでは、お金の目的を分かりやすくするため、旅行や誕生日、七五三などは「家族のために使いたいお金」として別に整理します。
どちらが正解という話ではなく、「何のためのお金なのか」を見やすくするための分け方です。
毎月黒字でも、その全額が余剰資金とは限らない
例えば、毎月3万円の黒字なら、年間では36万円残るように見えます。
でも、その年に
- 固定資産税:10万円
- 自動車税:4万円
- 車検:10万円
があれば、特別費は24万円です。
年間36万円の黒字でも、特別費まで含めると実際に増えるお金は12万円になります。
毎月の黒字=そのまま自由に使える余剰資金、とは限りません。
黒字をいったん貯金しておくこと自体は問題ありません。ただ、その全額を「増えた資産」や「投資に回せるお金」と考える前に、これから必要になる特別費を見ておく必要があります。
まずは1年分の特別費を書き出す
最初から完璧な金額を出す必要はありません。
まずは、過去1年の銀行口座、クレジットカード、家計簿を見ながら、毎月の生活費以外に何へお金を使ったかを書き出します。
整理するときは、次の3つに分けると見やすくなります。
① 時期も金額もある程度分かるもの
自動車税、固定資産税、年払いの保険料など。
② 時期は分かるけれど、金額に幅があるもの
車検、住宅や車のメンテナンスなど。
③ いつか発生する可能性が高いもの
冷蔵庫、洗濯機、エアコンなどの家電買い替えです。
全部を正確に予測する必要はありません。まずは確実に分かるものから整理するだけでも、家計はかなり見やすくなります。
年間の特別費が分かると、毎月の余裕も見えやすい
年間の特別費が36万円なら、月平均では3万円です。
毎月5万円黒字でも、そのうち3万円は今後の特別費に備えておきたいお金だと分かります。
すると、家計全体で見た余裕は月2万円ほどです。
毎月積み立てても、ボーナスからまとめて確保しても構いません。大事なのは、毎月の黒字だけではなく、年間で必要になる特別費まで含めて見ることです。
特別費として必要なお金が見えてきたら、次は毎月いくら準備するかを考えます。支払う時期から積立額を出す方法は、「特別費は毎月いくら積み立てる?必要額と支払う時期から逆算する方法」でまとめています。
生活防衛資金とは分けて考える
特別費と生活防衛資金は、役割が違います。
特別費は、ある程度予定できる支出への備え。
生活防衛資金は、突然の収入減など予定できない事態への備え。
来年の車検は特別費。突然収入が減ったときに生活を維持するためのお金は生活防衛資金です。この2つを分けて考えておくと、予定していた支出で生活防衛資金を崩しにくくなります。
特別費と生活防衛資金は、どちらも現金で準備するお金ですが、役割は別です。なぜ分けて考えるのかは、「特別費と生活防衛資金、同じ貯金でも分けて考える理由」でまとめています。
まとめ|毎月だけでなく、1年単位でも家計を見る
毎月黒字でも、その全額が自由に使えるお金とは限りません。
まずは過去1年を振り返り、自動車税、車検、固定資産税、家電の買い替えなど、どんな特別費があったのかを書き出す。
年間で必要になるお金が見えれば、今の家計で本当に余っているお金も見えやすくなります。
「毎月いくら余ったか」だけでなく、「1年でいくら必要か」まで見る。
それだけでも、家計の見え方はかなり変わります。
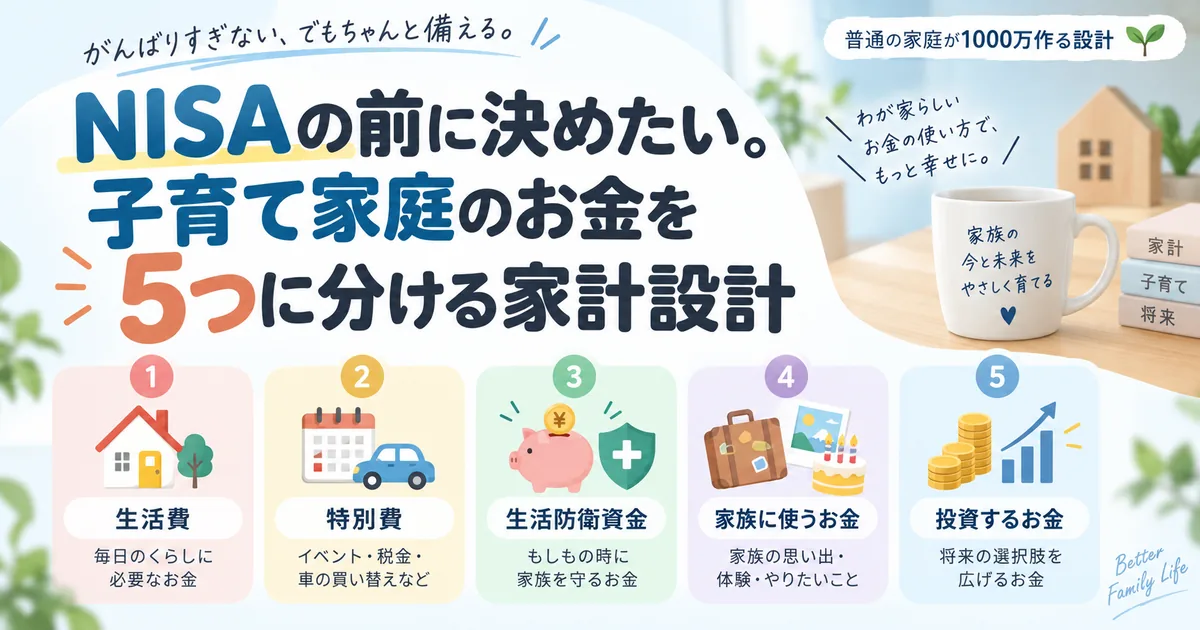
生活費・特別費・生活防衛資金・家族に使うお金・投資するお金をまとめて整理したい方は、「NISAの前に決めたい。子育て家庭のお金を5つに分ける家計設計」もどうぞ。
コメント