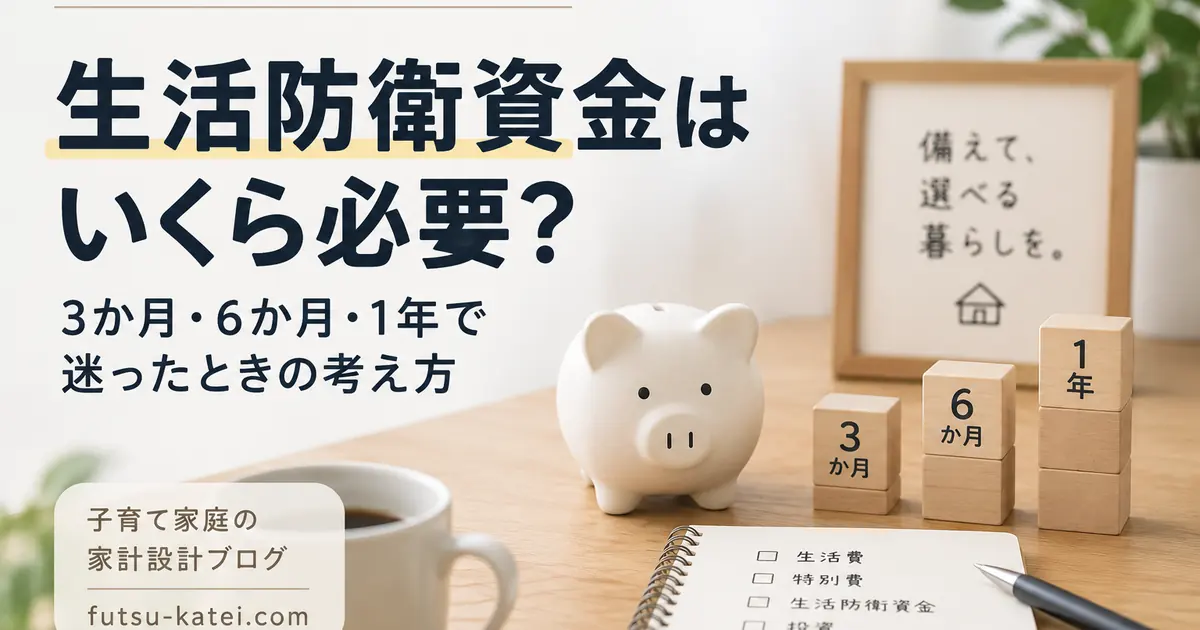
「生活防衛資金は、生活費の何か月分あればいい?」
調べると、3か月、6か月、1年など、いろいろな数字が出てきます。日本FP協会では、緊急資金の目安として生活費の3か月分〜1年分を紹介しています。
つまり、全家庭に共通する「正解の月数」があるわけではありません。では、実際にどう決めるか。僕の場合を例に考えてみます。
僕は「生活費 × 約6か月分」を基準にしている
例えば、普段の生活費が月30万円なら、
30万円 × 6か月 = 180万円です。
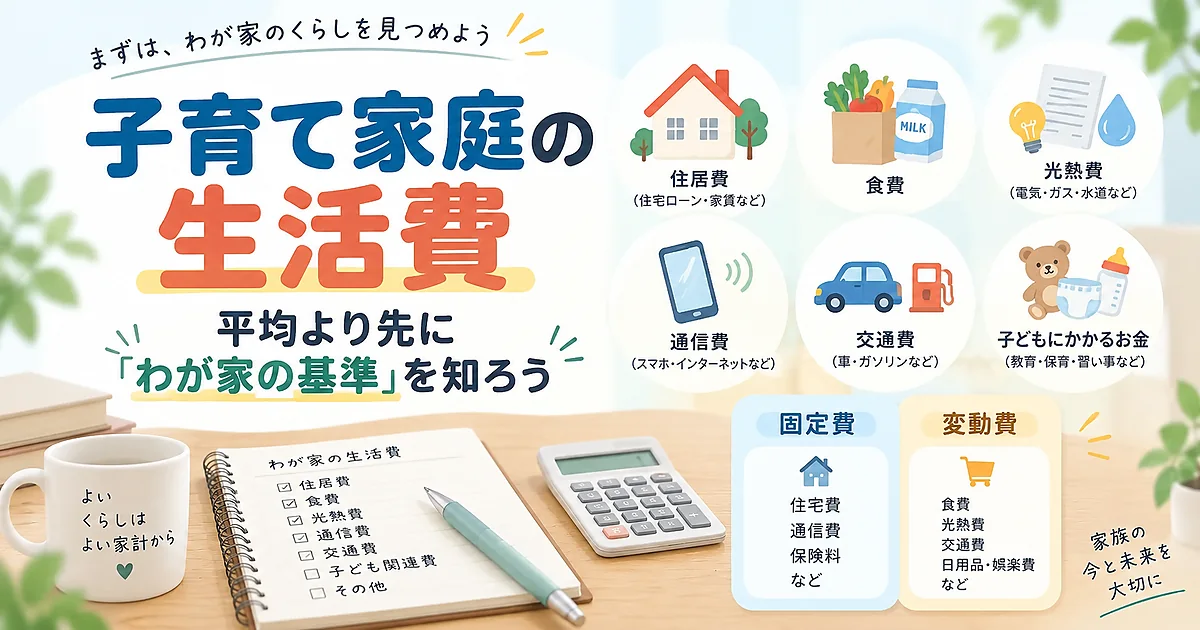
ここでいう生活費は、非常時だけの最低限の生活費を細かく計算した金額ではなく、普段の家計で「生活費」として把握している金額です。
僕自身も、「半年あれば確実に元の収入に戻れる」と計算したわけではありません。
半年あれば、何かしら次の対応を考える時間にはなるだろう。そのくらいの感覚で、6か月分を基準にしています。
3か月・6か月・1年、どれを選ぶか
6か月分は、全員にとっての正解ではありません。例えば、
- 一人の収入に家計の多くを頼っている
- 収入の変動が大きい
- 次の収入まで時間がかかりそう
- 6か月分では不安が残る
なら、6か月より多めに持つ選択もあります。
逆に、いきなり6か月分を用意するのが難しければ、まず3か月分から始めて、少しずつ増やしていく方法もあります。「何か月分なら絶対安心」と決めるのではなく、目安の範囲から、自分たちが持っておきたい金額を決めるくらいでいいと考えています。
特別費とは別にしておく
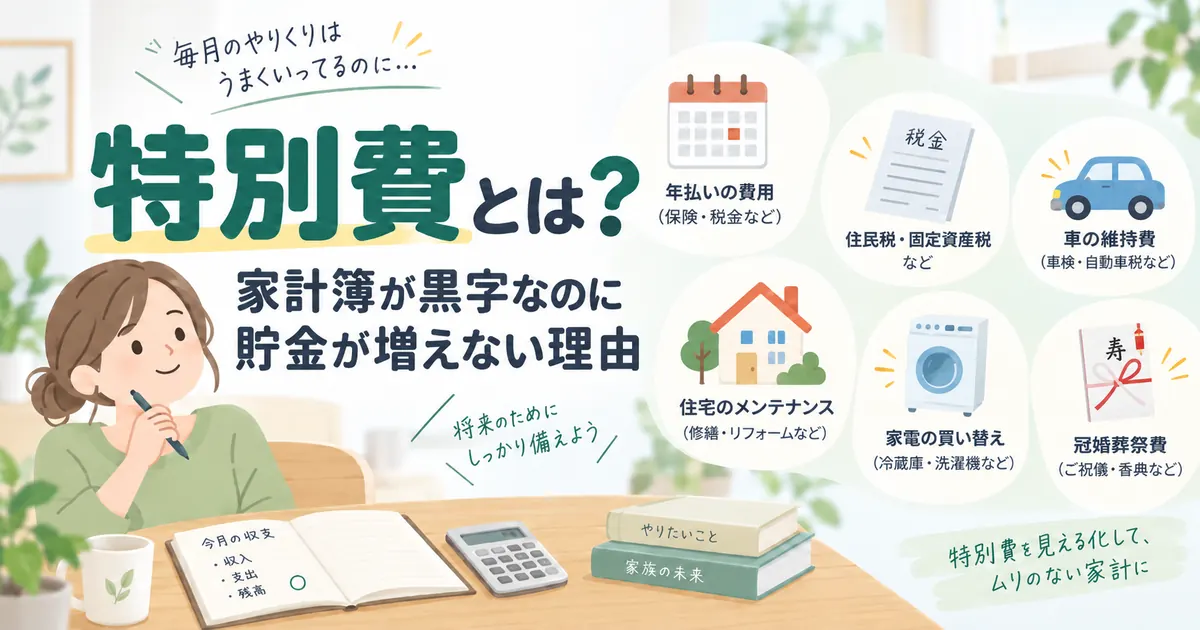
車検や固定資産税など、ある程度見込める支出は特別費。
失業や休職など、予定していなかった事態に備えるのが生活防衛資金です。
この2つは別枠で考えます。
同じ現金でも役割を分けておく理由は、「特別費と生活防衛資金、同じ貯金でも分けて考える理由」でまとめています。
特別費については、「特別費とは?家計簿が黒字なのに貯金が増えない理由」で詳しくまとめています。
生活防衛資金は投資に回さない
生活防衛資金は、必要になったときにすぐ使えることが大切です。株や投資信託は、必要なタイミングで値下がりしている可能性があります。
そのため、生活防衛資金は普通預金など、すぐ使える形で持っておきます。
NISAの積立額を増やす前に、生活防衛資金は確保できているか。
ここを一度確認しておくと、生活費のために投資を売る状況は避けやすくなります。
まとめ|正解の月数を探しすぎなくていい
生活防衛資金には、3か月、6か月、1年などさまざまな目安があります。僕はその中で、普段の生活費のおよそ6か月分を基準にしています。
6か月では不安なら増やす。いきなり6か月が難しければ、まず3か月分から始める。
何かあったときに家計がすぐ崩れないためのお金。生活防衛資金は、そのために持っておく現金です。
生活費・特別費・生活防衛資金など、家計全体をまとめて整理したい方は、「NISAの前に決めたい。子育て家庭のお金を5つに分ける家計設計」もどうぞ。
コメント