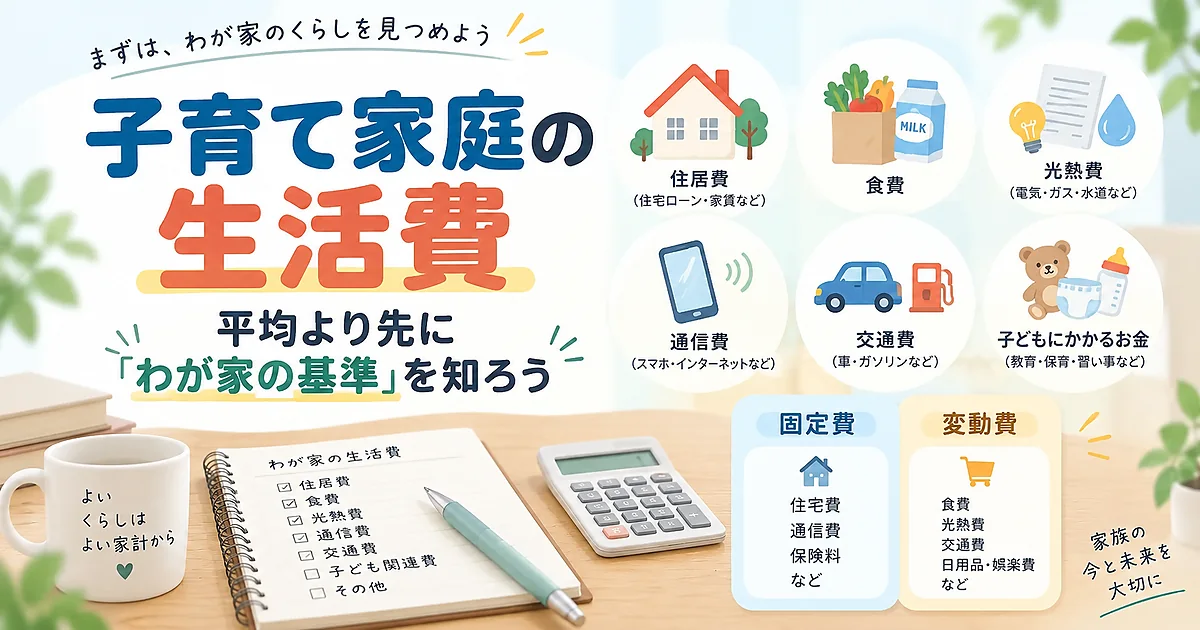
「子育て家庭って、生活費は毎月どのくらいかかるんだろう?」
家計を見直すとき、他の子育て家庭が毎月どのくらい使っているのか気になることがあります。でも、住宅費、車の有無、子どもの人数、働き方などが違えば、必要な生活費も変わります。
他の子育て家庭の平均と比べて高いか低いかを見る前に、まず知っておきたいのは、自分たちが今、毎月いくらで暮らしているかです。
このブログでいう「生活費」
このブログでは、毎月の暮らしの中で使うお金を「生活費」として考えます。
例えば、
- 住宅費
- 食費
- 水道光熱費
- 通信費
- 日用品費
- 保険料
- ガソリン代など日常的な車の費用
- 普段の外食や子どもとのちょっとしたお出かけ
などです。
一方で、車検や固定資産税のように毎月ではない支出は特別費、旅行や誕生日、七五三などは家族に使うお金として分けています。
分類のルールは家庭ごとで構いません。自分たちの中で同じ基準で管理できれば十分です。
まずは直近3か月を見てみる
生活費を考える最初のステップは、今の支出額を知ることです。銀行口座、クレジットカード、家計簿などから、直近3か月ほどの支出を確認します。
例えば、
- 1か月目:29万円
- 2か月目:31万円
- 3か月目:30万円
なら、今の暮らしは月30万円前後で成り立っていると分かります。
まずは今の支出額を知る。そのあとで、減らせるところと残したい支出を考え、今後の生活費をどのくらいにしたいかを決めます。
固定費と変動費に分けると、予算を考えやすい
現状の支出額が分かったら、次に固定費と変動費に分けてみます。
固定費
毎月の金額が大きく変わりにくいものです。
- 住宅費
- 通信費
- 保険料
- 定額サービス
変動費
月によって金額が変わりやすいものです。
- 食費
- 日用品費
- 水道光熱費
- ガソリン代
- 外食や普段のお出かけ
固定費は一度見直すと、その後も支出が減ることがあります。一方、変動費は月ごとの様子を見ながら調整できます。こうして分けると、今後の予算も考えやすくなります。
高いかどうかより、「この使い方でいいか」を考える
生活費を把握したあと、すぐに全部を削る必要はありません。
例えば、食費が平均より高かったとしても、家族で食事を楽しむことを大切にしているなら、そこを無理に減らさない選択もあります。
逆に、ほとんど使っていないサービスの固定費が残っているなら、解約やプラン変更を検討する余地があります。
平均より高いかどうかより、この使い方に自分たちが納得できているかどうかを見ます。
生活費は、小さくすることだけが目的ではありません。
減らせるところは見直しつつ、残したい支出は残す。
そのうえで、特別費や生活防衛資金、家族に使うお金、投資まで含めて家計全体を考えます。
生活費と特別費を混ぜない
生活費を把握するときに注意したいのが、毎月ではない支出です。
例えば、車検や固定資産税を支払った月だけを見ると、その月の支出が大きく増えます。
こうした支出は特別費として分けておくと、普段の生活費が見えやすくなります。
特別費については、「特別費とは?家計簿が黒字なのに貯金が増えない理由」で詳しくまとめています。
まとめ|現状を知ってから、見直す
生活費は、現状把握 → 見直し → 今後の基準を決める、という順番で考えます。
平均額は参考にしつつ、最後に基準になるのは自分たちの暮らしです。
生活費・特別費・生活防衛資金など、家計全体をまとめて整理したい方は、「NISAの前に決めたい。子育て家庭のお金を5つに分ける家計設計」もどうぞ。
コメント