「NISA、毎月いくら積み立てればいいんだろう?」
月3万円、5万円、10万円。いろいろな金額を見かけますが、同じ金額でも家計への負担は家庭によって違います。
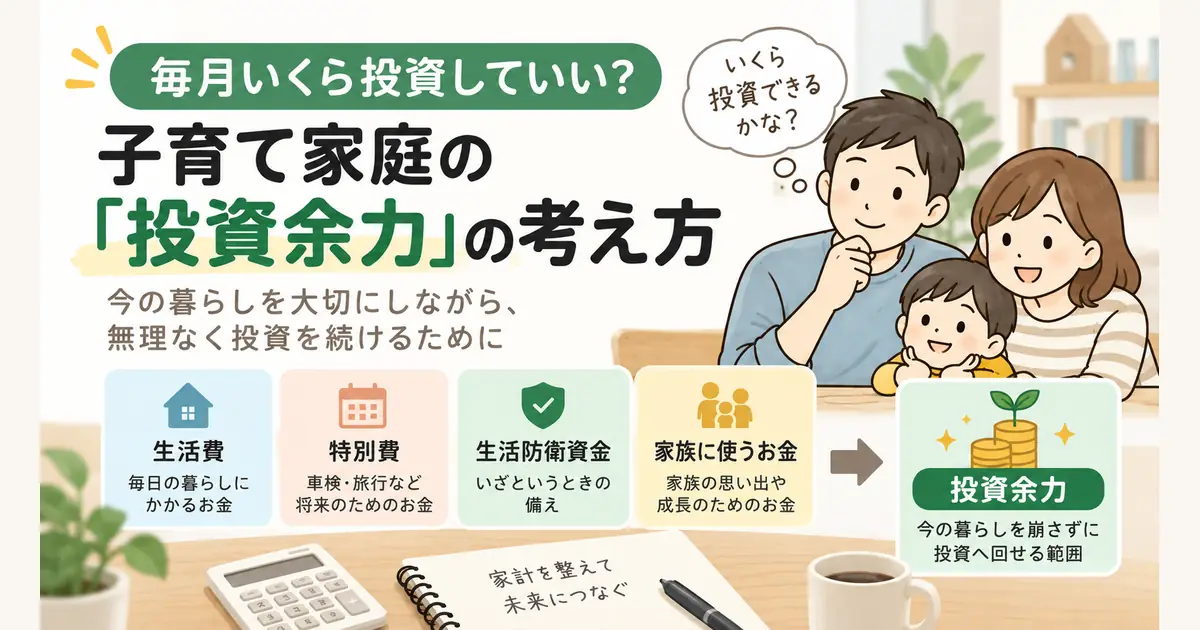
このブログでは、生活費だけでなく、特別費・生活防衛資金・家族に使うお金まで含めて、今の暮らしを崩さずに投資へ回せる範囲を「投資余力」と呼んでいます。
この記事では、「毎月いくらが正解か」を出すのではなく、自分の家計で投資に回せる範囲をどう考えるかを整理します。
投資余力は「余ったお金」とは少し違う
毎月の家計が5万円黒字でも、5万円すべて投資できるとは限りません。
その黒字の中に、
- 数か月後の車検や固定資産税に使うお金
- まだ十分に確保できていない生活防衛資金
- 旅行や誕生日など、家族のために使いたいお金
が含まれているかもしれないからです。
まず4つのお金を確認する
投資額を考える前に、まず次の4つを確認します。
① 生活費
毎月の暮らしに必要なお金です。
住宅費、食費、光熱費、通信費、日用品費など、今の生活にどのくらいかかっているかを確認します。
生活費の考え方は、「子育て家庭の生活費はいくら?平均より先に『わが家の基準』を知ろう」でまとめています。
② 特別費
車検、固定資産税、家電の買い替えなど、毎月ではないけれど家計の中で見込んでおくべきお金です。
特別費については、「特別費とは?家計簿が黒字なのに貯金が増えない理由」で整理しています。
③ 生活防衛資金
失業や休職など、予定していなかった事態に備えるお金です。
生活防衛資金については、「生活防衛資金はいくら必要?3か月・6か月・1年で迷ったときの考え方」でまとめています。
④ 家族に使うお金
旅行、誕生日、七五三など、家族のために使いたいお金です。これも家計の中に置いておくと、「投資しすぎて使いたいときに使えない」という状態を避けやすくなります。
我が家の考え方は、「家族に使うお金はいくら?旅行や誕生日を家計にどう組み込む?」で紹介しています。
4つを見たあとに残る範囲が、投資余力の目安
ここまで整理したうえで、
「この金額なら投資に回しても、今の暮らしや今後の予定に大きな無理が出なさそう」
と考えられる範囲が、投資余力の目安になります。
例えば、生活防衛資金はすでに確保できているとして、毎月5万円の黒字があり、
- 特別費の積立に2万円
- 家族に使うお金に1万円
を回したいなら、残る2万円を投資候補として考えることができます。
逆に、生活防衛資金がまだ足りない時期なら、投資を減らして現金を増やすこともあります。
投資余力は、ずっと同じではない
家計の状況は変わります。住宅購入や出産、育休、転職、子どもの進学など、家計の状況が変わる場面はいくつもあります。
一度「月5万円」と決めたからといって、その金額をずっと守る必要はありません。家計の状況が変わったときに、もう一度4つのお金を確認して、投資額も調整します。
「将来目標に届くための正しい投資額」とは別の話
投資余力は、「将来○万円にするには、毎月いくら投資すべきか」を計算するものではありません。
まず見るのは、「今の家計で、無理なく投資を続けられる範囲はどこか」です。
将来の目標から逆算した投資額が大きくても、今の家計が苦しくなるなら、その金額を続けるのは難しくなります。
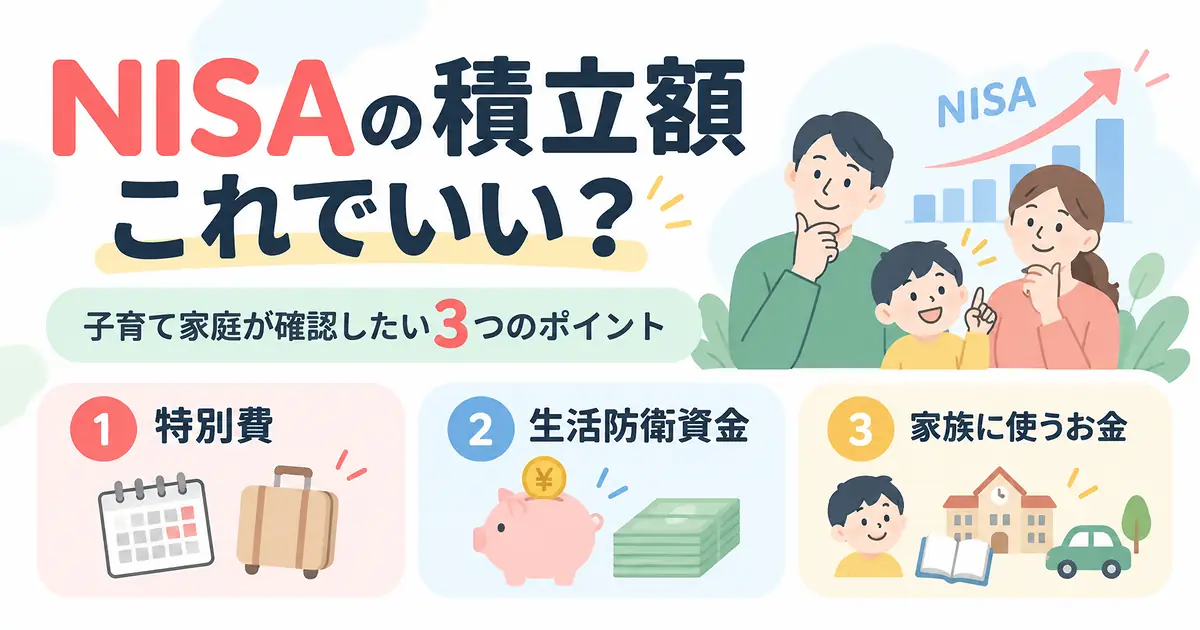
今のNISA積立額が家計に対して多すぎないかを見るときは、「NISAの積立額、増やすべき?子育て家庭が『投資しすぎ』を判断する3つのポイント」で3つの確認ポイントを紹介しています。
まとめ|家計が変われば、投資余力も見直す
投資余力は、毎月の黒字だけで決めるものではありません。生活費、特別費、生活防衛資金、家族に使うお金を確認したうえで、無理なく続けられる範囲を考えます。
住宅購入や出産、転職などで家計が変われば、そのときにもう一度見直せばいい。この順番で考えたときに見えてくるのが、ここでいう「投資余力」です。
家計全体を5つに分ける考え方は、「NISAの前に決めたい。子育て家庭のお金を5つに分ける家計設計」でまとめています。
コメント