家計簿アプリを使い始めたころは、もっと細かく管理しようとしていました。
この支出は食費か日用品かと迷いながら、カテゴリーもどんどん増えて、「ちゃんと家計簿をつけよう」としていた時期があります。
でも今は、かなり適当です。
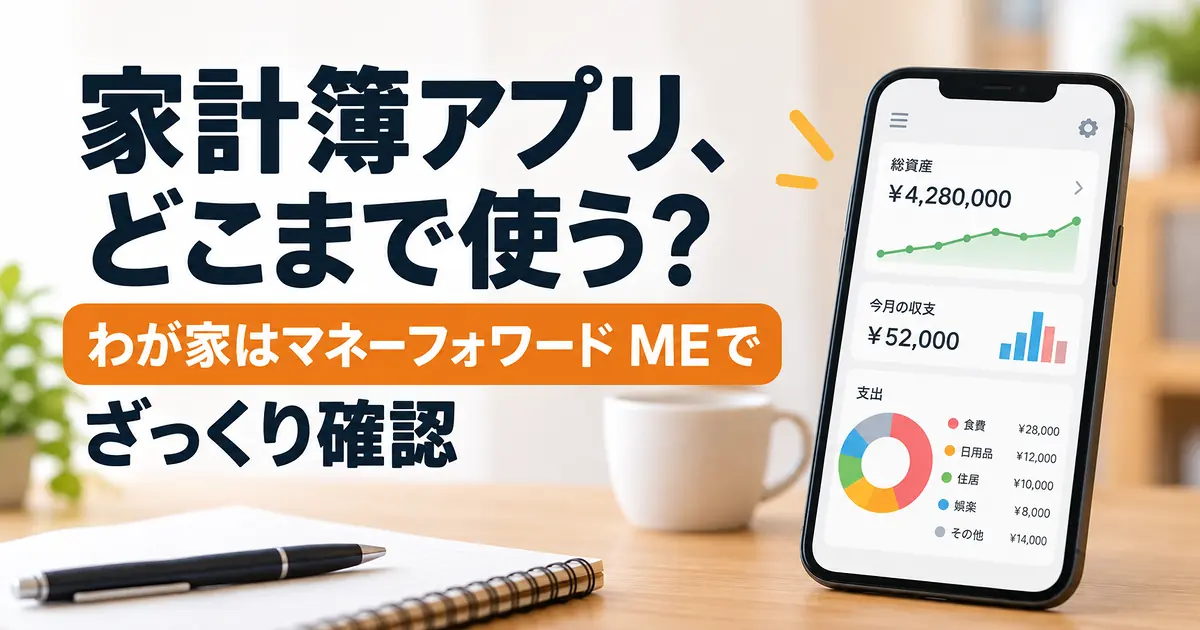
わが家では家計簿アプリとしてマネーフォワード MEを使っていますが、支出をきれいに分類する使い方はしていません。
今月の家計は、だいたい黒字なのか赤字なのか。
それが分かれば十分、くらいの使い方になりました。
今は「今月どうなっているか」をざっくり見る
マネーフォワード MEを確認する日も、特に決めていません。
気になったときや、時間があるときに開くくらいです。
その月の収支を見て、いつもの月より支出が多ければ、「何に使ったんだろう」と中身を見ることもあります。
食費が多かったのか、大きな買い物があったのか、いつもと違う支出があったのか、くらいの確認です。
以前のように、一つひとつの支出を細かく確認することはほとんどなくなりました。
家計簿をどこまで細かくつけるかについては、「家計簿はどこまで細かくつける?家計管理を始めるときの考え方」でも書いています。
銀行やカードの情報が自動で入るのが楽
マネーフォワード MEを使い続けている大きな理由は、銀行口座やクレジットカードなどを連携できることです。
連携しておけば、入出金の情報が自動で反映されます。
わが家でも銀行やクレジットカード、証券口座などを連携しているので、自分で一つずつ入力する必要がありません。
もう一つ便利なのが、「今、全部合わせてどのくらい資産があるのか」をすぐ確認できることです。
わが家では夫婦それぞれの口座も登録して、グループを分けています。
そのため、家計全体の資産だけでなく、僕の資産、妻の資産と分けて確認することもできます。
今の僕にとっては、この収支と資産の確認ができることが便利です。
自動連携でも、最初に設定が必要なところはある
銀行やカードを連携すれば、自動で情報が入ってくるのでかなり楽になります。
ただ、口座間でお金を移動したときなどは、そのままだと収入や支出として扱われることがあります。
そこで使っているのが「振替」です。
たとえば、自分の口座から別の自分の口座へ10万円を移しただけなら、家計全体のお金が10万円増えたり減ったりしたわけではありません。
ここが収入や支出として計算されると、月の収支がおかしくなってしまいます。
わが家では、こうしたお金の移動は振替として処理しています。
一度手動で振替にすると振替ルールが作られ、同じ金融機関の同じ内容の履歴には、次回以降そのルールが適用されます。
細かいカテゴリー分けにはこだわらなくなりましたが、家計全体の収支が変わってしまう部分は設定しておく。
ここは今もやっています。
クレジットカードの支払額は、カードのアプリで見る
マネーフォワード MEですべてを確認しているわけでもありません。
カードも連携していますが、「今月、クレジットカードはいくら引き落とされるんだろう?」と思ったときは、クレジットカード会社のアプリを見ます。
その方が、これから支払う金額を確認するには分かりやすいからです。
僕の場合は、
- 家計全体の収支を見る → マネーフォワード ME
- カードの支払額を見る → クレジットカードのアプリ
という感じで使い分けています。
一つのアプリですべて完結させることには、特にこだわっていません。
現金払いは、ほとんど入力していない
マネーフォワード MEには、現金で使ったお金を手入力したり、レシートを撮影して入力したりする機能もあります。
ただ、僕はほとんど使っていません。
単純に、入力するのが面倒だからです。
そのため、普段の支払いも、できる限り現金を使わず、クレジットカードなどで支払うようにしています。
それでも現金で支払うことはあるので、わが家の家計簿がすべて記録されているわけではありません。
現金払いも含めて家計を把握したい人なら、手入力やレシート読み取りを使うのも一つだと思います。
僕の場合は多少抜けがあっても、家計全体の状況を把握できれば十分です。
家計簿アプリの機能を全部使わなくてもいい
マネーフォワード MEには、僕が使っていない機能もあります。
それでも、わが家のお金が今どうなっているのかは分かります。
今はそれくらいの使い方がちょうどよくなりました。
コメント