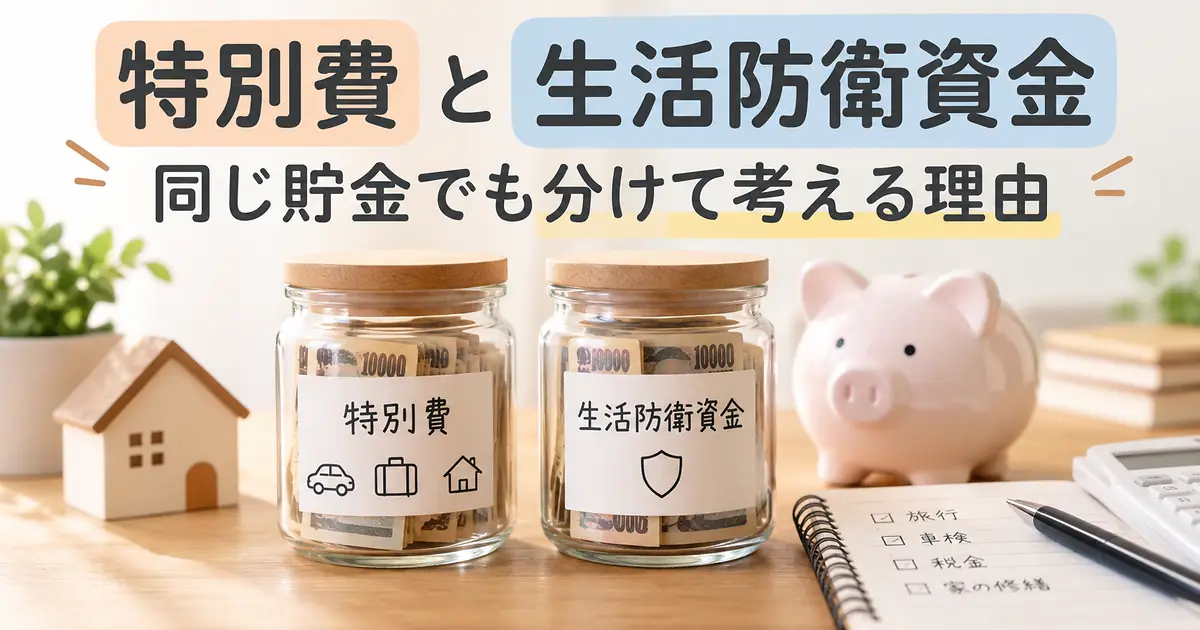
特別費も生活防衛資金も、どちらも銀行口座に置いておく現金です。
だから、残高だけを見ると全部同じ「貯金」に見えます。
でも、この2つは役割が違います。
特別費は、使うことをある程度見込んでいるお金。
生活防衛資金は、予定外のことが起きたときのために残しておくお金。
同じ現金でも、分けて考えておくと「今、本当に使えるお金」が分かりやすくなります。
特別費は「使う予定があるお金」
特別費は、車検や税金など、毎月ではないけれど見込んでおけるお金です。
支払う時期や金額がある程度分かるものは、年間で見積もって準備しておけます。
特別費そのものの考え方は、「特別費とは?家計簿が黒字なのに貯金が増えない理由」でまとめています。
生活防衛資金は「できれば使わずに置いておくお金」
生活防衛資金は、失業や休職など、予定外の事態に備えて残しておくお金です。
いつ使うかは分からず、使わずに済むならそのまま残っている方がいいお金でもあります。
生活防衛資金の考え方や金額の目安は、「生活防衛資金はいくら必要?3か月・6か月・1年で迷ったときの考え方」で詳しくまとめています。
一緒にすると「使えるお金があるように見える」
例えば、口座に200万円あるとします。
でも、そのうち、
- 30万円は今年の特別費
- 150万円は生活防衛資金
として考えているなら、自由に使える現金は20万円です。
だから、特別費と生活防衛資金は、同じ現金でも役割を分けて考えておく方が家計を把握しやすくなります。
できれば口座も分けておくと管理しやすい
役割を頭の中だけで分けることもできます。
ただ、日常的に使う口座に特別費や生活防衛資金まで全部入っていると、「この残高は使っていいのか」が分かりにくくなりやすいです。
そのため、我が家では少なくとも生活防衛資金は、普段使うお金とは分けて考えています。
管理方法としては、
- 普段使う生活費の口座
- 特別費を置く口座
- 生活防衛資金を置く口座
のように分ける方法があります。
銀行そのものを3つに分けなくても、1つの銀行の中で目的別にお金を分けられる機能があれば、それを使う方法もあります。
口座の数より、何のためのお金かが残高を見て分かる状態にしておくことが大事です。
分けておくと、投資に回せるお金も見えやすい
特別費と生活防衛資金を分けると、投資に回せる範囲も考えやすくなります。
「現金が200万円あるから、100万円くらい投資しても大丈夫」と残高だけで判断するのではなく、
- 近いうちに使う特別費はいくらか
- 生活防衛資金として残したい金額はいくらか
を先に確認できます。
そのあとに残る範囲から、投資に回せるお金を考えます。
生活費や家族に使うお金も含めて投資できる範囲を考える方法は、「毎月いくら投資していい?子育て家庭の『投資余力』の考え方」でまとめています。
まとめ|同じ現金でも役割は別
特別費と生活防衛資金は、どちらも現金ですが、
- 特別費は、使う予定を見込んで準備するお金
- 生活防衛資金は、予定外のことに備えて残しておくお金
と役割が違います。
役割を分け、できれば口座上でも見分けがつくようにしておく。
そうしておくと、残高を見たときに「これは使っていいお金か」を判断しやすくなります。
コメント