夫婦でお金のことを話した方がいい。
そう思っていても、いざ話そうとすると何から始めるか迷います。
教育費、住宅ローン、NISA、保険、老後のお金。話そうと思えば、テーマはいくらでもあります。
全部を一度に決めようとすると話が大きくなるので、まずは今の家計がどうなっているかを2人で共有するところから始めます。
共有したいのは、今の家計
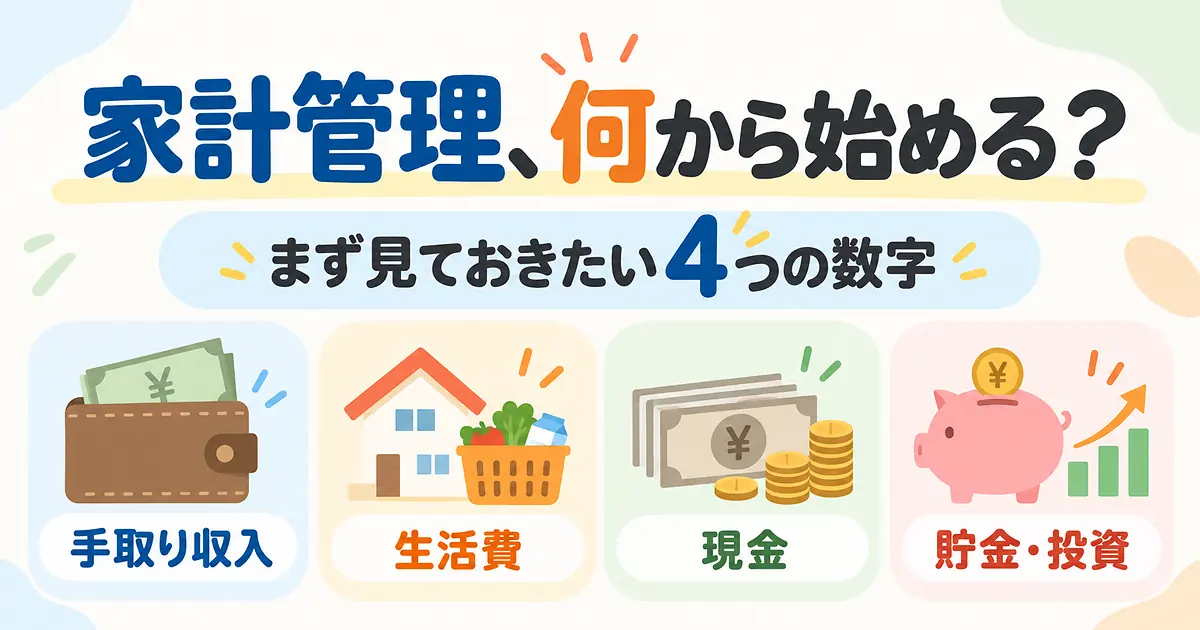
見るのは、毎月の手取り収入、生活費、今ある現金、毎月の貯金や投資額です。
家計管理をこれから始める場合は、「家計管理、何から始める?まず見ておきたい4つの数字」で、最初に見る数字をまとめています。
夫婦それぞれが何となく家計を分かっていても、実際に数字を出してみると認識が違っていることもあります。
一度、同じ数字を2人で見てみます。
お互いの口座にいくらあるかも見ておく
夫婦で口座を別々に管理していると、世帯全体の現金は把握しにくくなります。
「自分の口座にはこれくらい」「生活費用の口座にはこれくらい」と分かっていても、合わせていくらあるかまでは意識していないこともあります。
ここで口座の管理方法まで決める必要はありません。
家計として持っている現金が、全部でいくらあるのかを2人で共有します。
投資額も一緒に共有する
NISAやiDeCoなどをしているなら、毎月いくら積み立てているかも見ておきます。
夫婦それぞれで投資していると、自分の積立額は分かっていても、世帯全体では毎月いくら投資しているのか見えにくくなります。
生活費と合わせて見ると、収入のうち、暮らしにいくら使い、貯金や投資にいくら回しているのかが分かります。
家計全体を見たうえで投資額を考えるときは、「毎月いくら投資していい?子育て家庭の『投資余力』の考え方」で、投資に回せる範囲の考え方を紹介しています。
最初から将来のお金まで決めなくていい
夫婦で今の家計を共有すると、次に考えたいことも出てきます。
- 教育費はいくら用意する?
- 住宅ローンは繰り上げ返済する?
- NISAはいくら積み立てる?
最初からすべての答えを出す必要はありません。
まず同じ数字を見られるようにして、その先の話は一つずつでいいと思います。
コメント